Para combater ‘fake news’ e orientar empresas, Receita Federal lança página na internet sobre a reforma tributária
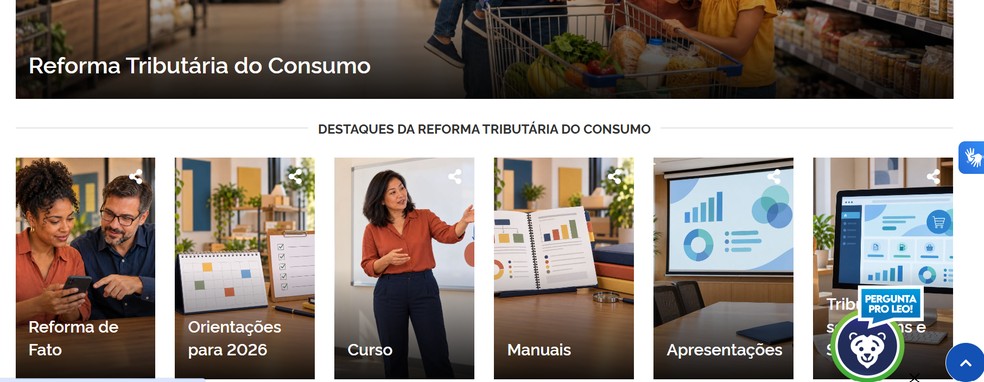
Receita e entidades lançam página sobre a reforma tributária sobre o consumo — Foto: Reprodução do site
Receita e entidades lançam página sobre a reforma tributária sobre o consumo — Foto: Reprodução do site
A Receita Federal deu publicidade nesta semana uma página na internet sobre a reforma tributaria com o objetivo de combater desinformações divulgadas em redes sociais e orientar os contribuintes.
O site, que está disponível neste endereço, foi feito em parceria com o Conselho Federal de Contabilidade (CFC), com o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae) e com a Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas (Fenacon).
O secretário da Receita Federal, Robinson Barreirinhas, afirmou que o governo e as entidades parceiras visam combater informações divulgadas por algumas empresas em redes sociais que estimulam o “pavor” para depois tentar vender alguma facilidade.
“Procurem os canais oficiais, não se iludam com os sonhos vendidos com quem lucra com a desinformação”, disse.

Agora no g1
O serviço está dividido em seções, como:
O secretário da Receita Federal, Robinson Barreirinhas, lembrou que a reforma tributária já está sendo implementada, com a obrigação, por parte das empresas que vendem para outras companhias (B2B) informarem os valores da Contribuição Social sobre Bens e Serviços, a CBS (imposto federal), e do Imposto sobre Bens e Serviços, o IBS (tributo estadual e estadual), sobre o consumo.
“A reforma já está dando certo, já começou neste ano. Temos mais de 30 bilhões de documentos fiscais emitidos. Mais de 90% das empresas brasileiras já tem condições de emitir documentos fiscais com destaque da CBS e IBS”, disse ele, acrescentando que os setores financeiro e imobiliário serão acrescidos até o fim deste ano.
Reforma tributária
🔎A CBS será cobrada com alíquota cheia a partir do próximo ano. Seu valor, que ainda está sendo calculado pela Receita Federal em parceria com o Tribunal de Contas da União (TCU), será fixado por resolução do Senado em dezembro deste ano.
🔎A alíquota do IBS estadual e municipal, por sua vez, será marginal, de 0,1% em 2027 e em 2028. A partir de 2029, os estados e municípios começam a aumentar, gradualmente, a cobrança do IBS, até 2032. A cobrança integral começa em 2033.
➡️Estimativa divulgada nesta semana pelo Comitê Gestor do IBS aponta que a alíquota dos futuros impostos sobre o consumo do governo federal, estados e municípios somará cerca de 28% em 2033 — o primeiro ano com tributação cheia. O valor, que supera o teto existente 26,5%, também ficaria acima do registrado nos países ricos.
💵O “split payment” é um dos módulos do super sistema da Receita Federal que foi criado para viabilizar o pagamento dos tributos sobre o consumo em tempo real para o governo, estados e municípios — reduzindo a sonegação fiscal.
A reforma tributária sobre o consumo determinou a extinção, nos próximos anos, do PIS, a Cofins e o IPI (para a maior parte dos produtos) federais, além do ICMS estadual e do ISS municipal.
Em seu lugar, serão criados novos impostos:
- a Contribuição sobre Bens e Serviços (CBS) do governo federal, que começa com cobrança cheia em 2027, com valor ainda a ser definido;
- Imposto Seletivo (IS), ou imposto do pecado, a partir de 2027.
- o Imposto sobre Bens e Serviços (IBS) dos estados e municípios – com alíquota marginal de 0,1% no próximo ano e em 2028. Até 2032, haverá transição, com essa alíquota aumentando e, a partir de 2033, será feita cobrança integral do IBS.
Esses dois novos impostos, sem contar o seletivo, funcionarão no modelo de imposto sobre valor agregado (IVA), como acontece no resto do mundo, de maneira não cumulativa.
Isso significa que, ao longo da cadeia de produção, o imposto é cobrado em cada etapa, mas os contribuintes podem descontar o tributo pago anteriormente.
Por exemplo: se o IVA for de 20%, um produto vendido ao consumidor final por R$ 100 terá imposto de R$ 20, que, ao final da cadeia, totalizará R$ 20, após os mecanismos de crédito e compensação entre os diferentes empresas da produção e comercialização.
Outra mudança é que os tributos sobre o consumo (IVA) serão cobrado no “destino”, ou seja, no local onde os produtos são consumidos, e não mais onde eles são produzidos. A migração da origem para o destino será feita de forma gradual durante décadas.
Isso contribuirá para combater a chamada “guerra fiscal”, nome dado a disputa entre os estados para que empresas se instalem em seus territórios. Para isso, intensificam a concessão de benefícios fiscais.


