Veja os setores da economia que mais dispararam na bolsa após o 1º turno

Ibovespa bate recorde e dólar tem maior queda desde 2018 após 1º turno
O dólar caiu mais de 4%, voltou ao patamar de R$ 5, e as taxas de juros projetadas pelo mercado para os próximos anos recuaram com força.
A reação ocorreu após Flávio Bolsonaro (PL) encerrar a primeira etapa da disputa à frente de Lula (PT), com 47,03% dos votos válidos, contra 45,16%.
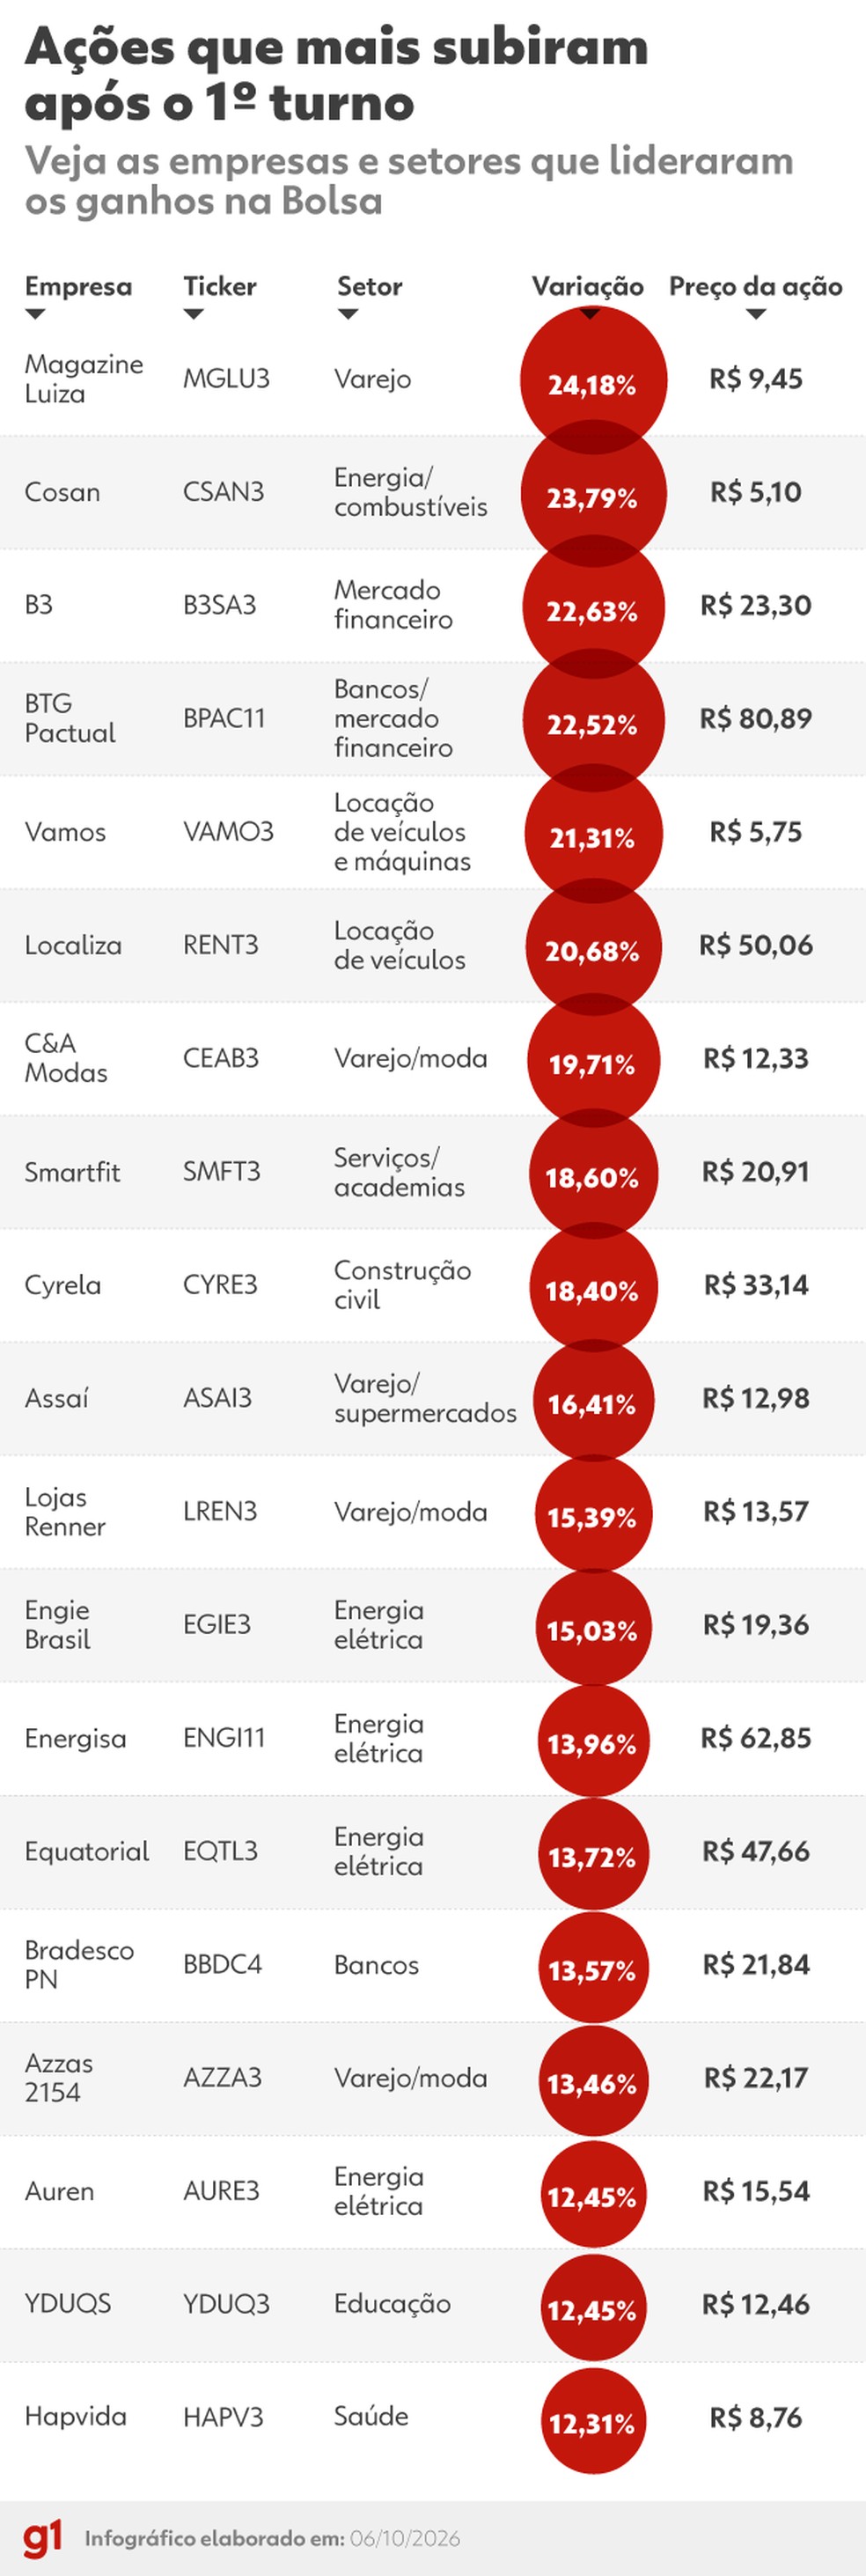
Entre as maiores altas da bolsa estavam Magazine Luiza, Cosan, B3, BTG Pactual e Vamos, todas com valorização superior a 20%.
🤔 Mas por que essas empresas subiram tanto? O que os setores que lideraram os ganhos têm em comum?
A resposta está, principalmente, na sensibilidade dessas empresas aos juros. Varejo, bancos, locadoras, construção civil e companhias mais endividadas tendem a reagir com mais intensidade às mudanças nas expectativas para o custo do dinheiro.
Por isso, as ações que mais avançaram foram justamente as de empresas mais expostas à economia doméstica e ao crédito.
Veja a seguir por que cada um desses setores reagiu de forma tão intensa no pregão.
Ações que mais subiram após o 1º turno — Foto: Arte g1
Ações que mais subiram após o 1º turno — Foto: Arte g1
Nesta terça-feira (6), por volta das 11h44, Azzas, Fleury, Cogna, Totvs e Yduqs estavam entre as maiores altas da Bolsa. A Azzas liderava os ganhos, com valorização de 5,05%, cotada a R$ 23,29.
Varejo e consumo

Imagem de arquivo mostra loja do Magazine Luiza em SP — Foto: Daniel Teixeira/Estadão Conteúdo
Imagem de arquivo mostra loja do Magazine Luiza em SP — Foto: Daniel Teixeira/Estadão Conteúdo
O Magazine Luiza foi a ação que mais subiu, com alta de 24,18%. C&A Modas, Assaí, Lojas Renner e Azzas 2154 também registraram forte valorização.
- 🔎 O varejo é especialmente sensível aos juros porque depende do crédito e do consumo das famílias. Quando as taxas caem, o financiamento tende a ficar mais barato, o que pode estimular as compras.
Além disso, juros menores aumentam o valor que os investidores atribuem aos lucros que as empresas podem obter no futuro.
“Juros menores aumentam o valor que os investidores atribuem aos lucros futuros das empresas, o que pode elevar sua avaliação mesmo antes de uma melhora efetiva nos resultados. No varejo e no consumo, também podem estimular o crédito e a demanda”, explica Edgar Araújo, CEO da Azumi Investimentos.
Para Matheus Spiess, estrategista da Empiricus, a forte alta dessas empresas não significa, necessariamente, que os investidores estejam apostando em uma melhora imediata da economia.
“Não é necessariamente porque a economia vai melhorar. O que melhora primeiro são as expectativas. Mesmo que o ajuste fiscal provoque alguma desaceleração, o mercado já antecipa uma melhora nas perspectivas para os juros”, afirma.
Ou seja, as ações podem subir antes que uma melhora concreta apareça nos resultados das empresas. O que muda primeiro são as expectativas sobre o custo do dinheiro e o ambiente econômico.
Bancos e mercado financeiro

B3, bolsa de valores brasileira. — Foto: Divulgação/ B3
B3, bolsa de valores brasileira. — Foto: Divulgação/ B3
B3 e BTG Pactual também estiveram entre os destaques do pregão de segunda-feira, com altas de 22,63% e 22,52%, respectivamente. As ações preferenciais do Bradesco, que dão prioridade ao recebimento de dividendos, subiram 13,57%.
Nesse grupo, a queda das taxas de juros se soma à expectativa de maior atividade no mercado de capitais, com mais negociações, captações e operações.
Para os bancos, condições de crédito mais favoráveis também podem impulsionar os negócios. Se empresas e consumidores voltarem a tomar mais empréstimos, o setor financeiro tende a se beneficiar.
Locadoras e empresas mais endividadas
Vamos e Localiza subiram 21,31% e 20,68%, respectivamente. O ponto em comum entre elas é a necessidade de financiar operações e investimentos. As locadoras, por exemplo, precisam renovar constantemente suas frotas, o que exige grandes volumes de recursos.
Quando os juros caem, o custo desse financiamento tende a diminuir, aliviando as despesas financeiras e melhorando as perspectivas para essas companhias.
“Nas empresas mais alavancadas ou intensivas em capital, [juros menores] podem aliviar as despesas financeiras ao longo do tempo, dependendo da estrutura da dívida”, diz Edgar Araújo.
Construção
A Cyrela, que atua principalmente nos segmentos de incorporação e construção imobiliária no Brasil, subiu 18,40%.
- 🔎 A construção também é um setor bastante sensível aos juros, principalmente porque o financiamento imobiliário influencia diretamente a decisão de compra das famílias. Com taxas menores, o crédito pode ficar mais acessível e estimular a demanda por imóveis.
Para as incorporadoras, um ambiente de financiamento mais favorável também pode melhorar as perspectivas de lançamentos e vendas.
Por isso, assim como ocorre no varejo, o mercado pode antecipar uma melhora nas perspectivas das empresas antes que ela se reflita nos resultados.
A Cosan subiu 23,79%, enquanto Energisa e Equatorial avançaram 13,96% e 13,72%, respectivamente. Embora atuem em segmentos ligados à energia, as três empresas têm modelos de negócios diferentes.
Energisa e Equatorial atuam principalmente no setor elétrico. Já a Cosan é uma holding com investimentos em áreas como energia, combustíveis, logística e infraestrutura. Por isso, o desempenho de cada ação pode ser influenciado por fatores distintos.
No caso da Cosan, a estrutura financeira da companhia ajuda a explicar parte dessa reação.
Empresas com maior nível de endividamento ou que precisam de grandes volumes de recursos para financiar suas operações tendem a se beneficiar mais quando as expectativas para os juros melhoram, já que o custo do crédito pode diminuir.
Matheus Spiess cita a Cosan como exemplo de companhia mais sensível ao custo do dinheiro. Segundo ele, empresas mais endividadas e dependentes da dinâmica dos juros tendem a reagir com maior intensidade quando o mercado passa a projetar taxas menores.
E a Petrobras?
Segundo analistas, a Petrobras merece uma análise à parte. As ações da estatal também subiram, mesmo diante da queda do preço do petróleo no mercado internacional.
Para Edgar Araújo, uma possível explicação é a redução da percepção de risco político em relação à companhia.
“As ações da companhia subiram mesmo com a queda do petróleo, o que pode estar relacionado à menor percepção de risco de intervenção e às expectativas sobre a gestão e as decisões de investimento em um eventual novo governo”, afirma.
A interpretação, porém, não explica, necessariamente, toda a valorização da estatal.
Matheus Spiess, da Empiricus, também chama atenção para o efeito da valorização do real sobre as exportadoras. Como essas empresas recebem parte de suas receitas em moeda estrangeira, um real mais forte pode reduzir, em moeda local, o valor obtido com essas vendas.
“As exportadoras tiveram um movimento contrário, com exceção da Petrobras, que também se beneficiou da percepção de maior alinhamento da política econômica. Para as demais, a valorização do real tende a prejudicar o desempenho no curto prazo”, afirma.
O que pode acontecer daqui para frente?
A forte valorização das ações não significa que os resultados das empresas tenham melhorado na mesma proporção. O que mudou primeiro foram as expectativas dos investidores.
“O ponto central não é que os resultados e as perspectivas das empresas tenham mudado de uma hora para outra, mas sim que o mercado passou a enxergar uma probabilidade maior de melhora na trajetória fiscal, de queda dos juros e de um ambiente mais favorável ao investimento privado”, afirma Antônio Patrus, CEO da Bossa Invest.
Por isso, a alta pode continuar caso o mercado receba novos sinais que confirmem esse cenário. Entre eles estão o resultado do segundo turno, a formação da equipe econômica e as propostas para as contas públicas.
Se essas expectativas mudarem, porém, as ações podem devolver parte dos ganhos acumulados.
“Em momentos como esse, o investidor precisa separar reação de curto prazo de mudança estrutural de longo prazo”, afirma Patrus.


